Domain sachliche-kritik.de kaufen?
Wir ziehen mit dem Projekt
sachliche-kritik.de um.
Sind Sie am Kauf der Domain
sachliche-kritik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sachliche-kritik.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Kritik und Post-Kritik, FachbücherKritik scheint in Verruf zu geraten – eine Reaktion darauf ist das "Manifest für eine Post-Kritische Pädagogik", das in diesem Band erstmals in deutscher Sprache veröffentlicht wird. Wurde damit das Zeitalter der Post-Kritik eingeleitet? Oder war die Rezeption kritischer Theorien im deutschsprachigen Raum immer schon eine Post-Kritische? Die Beiträgerinnen und Beiträger des Bandes setzen sich mit diesen Fragen kontrovers und kritisch auseinander: Das Manifest wird in Frage gestellt, weitergedacht und eingeordnet. Das Resultat ist ein vielstimmiges Gespräch mit unterschiedlichsten Bezügen und Formaten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
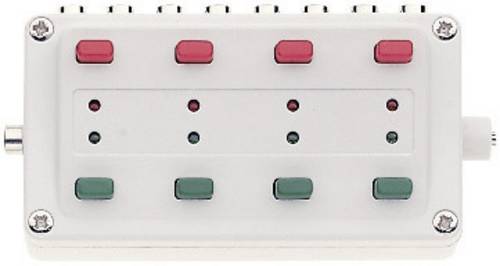
Märklin 72710 Schaltpult mit RückmeldungZum Schalten von 4 zweispuligen Magnetartikeln mit Endabschaltung. Automatische Rückmeldung der Stellung über Leuchtdioden bei Verwendung der Weichenantriebe 7549 (k) oder 74490 (C). Mit 8 rückseitigen und 2 seitlichen Buchsen. Alle Anschlüsse für neue Stecker aus dem Set A90004 . 8 passende Stecker liegen bei.20,97 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Märklin 72752 H0 Weichenschaltpult mit RückmeldungZum Schalten von maximal 4 Weichen. Automatische Rückmeldung der Stellung über Leuchtdioden, bei Verwendung des Weichenantriebs 74492 (Best.-Nr. 1298715), möglich. 4-poliges Kabel mit Steckern, zur Verbindung mehrerer Pulte, liegt bei.26,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Die dienstliche Beurteilung, Fachbücher von Jürgen LorseDamit Auswahlentscheidungen und Personalentwicklungsplanungen heute auf solidem Fundament stehen, muss deren zentrales Instrument rechtlich unangreifbar und inhaltlich nachvollziehbar sein. Wie eine dienstliche Beurteilung gestaltet sein muss, um diesen Voraussetzungen zu genügen, erläutert Jürgen Lorse in seiner detaillierten Gesamtdarstellung - sehr anschaulich, mit konkreten Lösungsvorschlägen und vielen praktischen Hinweisen. Nach wie vor nur in diesem Buch: Für die Statusgruppen der Beamten, Tarifbeschäftigten und Richter. Das Werk im Überblick: - Standard und Methode dienstlichen Beurteilens bei Bund, Ländern und Gemeinden - Best-Practice-Beispiele zu Teilaspekten und vielen Einzelfragen des Beurteilens - Wechselbezüge zu verwandten Massnahmen der Personalführung - Praxisorientierte Darstellung der aktuellen Rechtsprechung - Funktion dienstlicher Beurteilungen in personellen Auswahlverfahren - Rechtsschutz gegen dienstliche Beurteilungen, Arbeits- und Dienstzeugnisse - Die dienstliche Beurteilung als Instrument proaktiver Frauenförderung Darüber hinaus: - Vertiefte Darstellungen zum Anwendungspotenzial von Künstlicher Intelligenz (KI) in der Beurteilungspraxis - Gesteigerte Anforderungen an die Sachverhaltsermittlung im verwaltungsgerichtlichen Eilverfahren mit Auswirkungen auf Beurteilungen - Anforderungen an die rechtliche Ausgestaltung von Beurteilungsbeiträgen - Grundsätze der Vergleichsgruppenbildung bei Regelbeurteilungen - Veränderte Anforderungen an dienstliches Beurteilen unter den Bedingungen von mobilem Arbeiten und Homeoffice.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Geotechnisch-markscheiderische Untersuchung, Bewertung und Sanierung von altbergbaulichen Anlag, Fachbücher von Deutsche Gesellschaft für Geotechnik e.V.Seit dem frühen Mittelalter werden in weiten Bereichen des mitteleuropäischen Raums Bodenschätze abgebaut. Dabei entstanden zahlreiche tages- und oberflächennahe Hohlräume, aber auch Halden, Kippen und Restlöcher. Die Standfestigkeit der untertägigen Grubenbaue sowie der Tagebaurestlöcher, Kippen und Halden im Locker- und Festgestein unterliegt in Abhängigkeit von der Zeit grundlegenden geomechanischen und hydrogeologischen Veränderungen. Bei Versagen der Standfestigkeit sind Tagesbrüche und Einsenkungen an der Tagesoberfläche, Böschungsrutschungen, Felsstürze und Steinschläge typische Schadensbilder, die lokal katastrophale Grössenordnungen annehmen. Standorte des Altbergbaus können daher, je nach Nutzung der Tagesoberfläche, ein hohes Risikopotential für Menschen und Sachwerte aufweisen. Die systematische, fachgerechte Untersuchung und Bewertung der zahlreichen Altbergbaurelikte mit ihren Schadensbildern sowie die Bewertung der möglichen Risikopotentiale bilden die Grundlage für eine effiziente Sanierung. Diese Problemstellungen gewinnen durch die zunehmend intensivere Nutzung der Tagesoberfläche stetig an Bedeutung. Aber auch der gravierende Rückgang der Bergbautätigkeiten in Europa wirft verstärkt die Frage auf, welches Risikopotential für die Tagesoberfläche von in Stilllegung befindlichen oder noch stillzulegenden bergbaulichen Betrieben ausgeht bzw. ausgehen wird. Die Empfehlungen unterstützen Ingenieure, Fachunternehmen und Behörden bei der Planung, Durchführung und der Dokumentation von Untersuchungen, Bewertungen und Sanierungsmassnahmen von untertägigen Anlagen, Tagebaurestlöchern, Halden und Kippen des Altbergbaus im Locker- und Festgesteinsbereich.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse und Kritik der Modernisierung in den Wissenschaften um 1900 und um 2000, FachbücherAusgehend von soziologischen Definitionen der Modernisierung werden unterschiedlichste wissenschaftliche Beschreibungen und Bewertungen des Modernisierungsprozesses sowohl um 1900 als auch um 2000 exemplarisch vorgestellt und zueinander in Beziehung gesetzt. Ambivalente Deutungen dieses umfassenden Wandels kennzeichneten die wissenschaftliche Beschäftigung mit Modernisierung von Beginn an. Zwar wurde im 19. Jahrhundert die planmässig beschleunigte Entwicklung von der traditionellen Agrargesellschaft zur hochentwickelten, demokratisch-pluralistischen Industriegesellschaft vielerorts als notwendige Bedingung des menschlichen Aufstiegs gesehen und als solche begrüsst. Doch mischten sich bereits um 1900 unter diesen Fortschrittsoptimismus auch kritische Stimmen, die die Modernisierung als Krisenerscheinung deuteten und dementsprechend verurteilten. In welcher Hinsicht sich das heutige Krisenempfinden hinsichtlich des Modernisierungsprozesses von den um 1900 geäusserten Kritikpunkten unterscheidet, versucht der vorliegende Band in interdisziplinärer Weise zu beleuchten.46,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritik und Post-Kritik, FachbücherKritik scheint in Verruf zu geraten – eine Reaktion darauf ist das "Manifest für eine Post-Kritische Pädagogik", das in diesem Band erstmals in deutscher Sprache veröffentlicht wird. Wurde damit das Zeitalter der Post-Kritik eingeleitet? Oder war die Rezeption kritischer Theorien im deutschsprachigen Raum immer schon eine Post-Kritische? Die Beiträgerinnen und Beiträger des Bandes setzen sich mit diesen Fragen kontrovers und kritisch auseinander: Das Manifest wird in Frage gestellt, weitergedacht und eingeordnet. Das Resultat ist ein vielstimmiges Gespräch mit unterschiedlichsten Bezügen und Formaten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Märklin 72710 Schaltpult mit RückmeldungZum Schalten von 4 zweispuligen Magnetartikeln mit Endabschaltung. Automatische Rückmeldung der Stellung über Leuchtdioden bei Verwendung der Weichenantriebe 7549 (k) oder 74490 (C). Mit 8 rückseitigen und 2 seitlichen Buchsen. Alle Anschlüsse für neue Stecker aus dem Set A90004 . 8 passende Stecker liegen bei.20,97 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Märklin 72752 H0 Weichenschaltpult mit RückmeldungZum Schalten von maximal 4 Weichen. Automatische Rückmeldung der Stellung über Leuchtdioden, bei Verwendung des Weichenantriebs 74492 (Best.-Nr. 1298715), möglich. 4-poliges Kabel mit Steckern, zur Verbindung mehrerer Pulte, liegt bei.26,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Die dienstliche Beurteilung, Fachbücher von Jürgen LorseDamit Auswahlentscheidungen und Personalentwicklungsplanungen heute auf solidem Fundament stehen, muss deren zentrales Instrument rechtlich unangreifbar und inhaltlich nachvollziehbar sein. Wie eine dienstliche Beurteilung gestaltet sein muss, um diesen Voraussetzungen zu genügen, erläutert Jürgen Lorse in seiner detaillierten Gesamtdarstellung - sehr anschaulich, mit konkreten Lösungsvorschlägen und vielen praktischen Hinweisen. Nach wie vor nur in diesem Buch: Für die Statusgruppen der Beamten, Tarifbeschäftigten und Richter. Das Werk im Überblick: - Standard und Methode dienstlichen Beurteilens bei Bund, Ländern und Gemeinden - Best-Practice-Beispiele zu Teilaspekten und vielen Einzelfragen des Beurteilens - Wechselbezüge zu verwandten Massnahmen der Personalführung - Praxisorientierte Darstellung der aktuellen Rechtsprechung - Funktion dienstlicher Beurteilungen in personellen Auswahlverfahren - Rechtsschutz gegen dienstliche Beurteilungen, Arbeits- und Dienstzeugnisse - Die dienstliche Beurteilung als Instrument proaktiver Frauenförderung Darüber hinaus: - Vertiefte Darstellungen zum Anwendungspotenzial von Künstlicher Intelligenz (KI) in der Beurteilungspraxis - Gesteigerte Anforderungen an die Sachverhaltsermittlung im verwaltungsgerichtlichen Eilverfahren mit Auswirkungen auf Beurteilungen - Anforderungen an die rechtliche Ausgestaltung von Beurteilungsbeiträgen - Grundsätze der Vergleichsgruppenbildung bei Regelbeurteilungen - Veränderte Anforderungen an dienstliches Beurteilen unter den Bedingungen von mobilem Arbeiten und Homeoffice.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dienstliche Beurteilung, Fachbücher von Klaus Klose-DiwoDas Fachbuch "Dienstliche Beurteilung" von Klaus Klose-Diwo bietet eine umfassende Analyse der Beurteilungskompetenz und der Verfahrensoptimierung im öffentlichen Sektor. Es richtet sich an Fachkräfte, die sich mit den rechtlichen Rahmenbedingungen und den praktischen Aspekten der dienstlichen Beurteilung auseinandersetzen möchten. Mit einem klar strukturierten Ansatz und praxisnahen Beispielen vermittelt das Buch wertvolle Erkenntnisse zur Verbesserung der Beurteilungsprozesse. Die 262 Seiten umfassende Publikation behandelt zentrale Themen des öffentlichen Rechts und bietet somit eine fundierte Grundlage für die Anwendung in der Praxis. Die Inhalte sind in deutscher Sprache verfasst und richten sich an Leserinnen und Leser, die sich für wirtschaftliche und rechtliche Fragestellungen im öffentlichen Sektor interessieren. Das Buch ist im kartonierten Einband erhältlich und wird im Jahr 2026 veröffentlicht.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
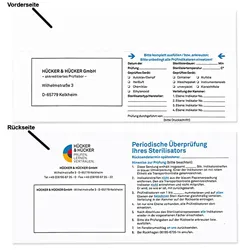
Sporentestkarte mit 5 Prüfindikatoren zur mikrobiologischen ÜberprüfungSporentestkarte mit 5 Prüfindikatoren bac.atrophaeus + geobac. staerothermophilus zzgl. Transportkontrolle zur mikrobiologischen Überprüfung von Dampf- und Heißluftprozessen im niedergelassenen Bereich inkl. Auswertung. Anwendung: Die Überprüfung des Sterilisators mit den erforderlichen Bioindikatoren laut Gebrauchsanweisung durchführen und Testkarte komplett ausfüllen. Alle Indikatoren wieder in die dafür vorgesehenen Fächer in der Testkarte einschieben und an das Prüflabor Hücker & Hücker GmbH, Wilhelmstraße 3, 65779 Kelkheim zur Auswertung einsenden. Die Auswertung nach Rücksendung dauert ca. 8 - 14 Tage. In jedem Fall sollte, um Forderungen der Norm zu erfüllen, alle 6 Monate bzw. nach wesentlichen Reparaturen geprüft werden.90,44 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.