Domain sachliche-kritik.de kaufen?
Wir ziehen mit dem Projekt
sachliche-kritik.de um.
Sind Sie am Kauf der Domain
sachliche-kritik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sachliche-kritik.de kaufen?
Kann sachliche Kritik auch destruktiv sein?
Ja, sachliche Kritik kann destruktiv sein, wenn sie auf eine negative Art und Weise präsentiert wird oder wenn sie nicht konstruktiv ist und keine Lösungsvorschläge oder Verbesserungsvorschläge enthält. Sachliche Kritik sollte immer darauf abzielen, Probleme anzusprechen und Verbesserungen herbeizuführen, anstatt jemanden niederzumachen oder zu demotivieren. **
Kannst du bitte eine deutsche Analyse, Zusammenfassung, Bewertung und Kommentar bereitstellen?
Ja, natürlich. Eine deutsche Analyse beinhaltet die Untersuchung eines Textes, einer Situation oder eines Problems, um die darin enthaltenen Informationen zu verstehen und zu interpretieren. Eine Zusammenfassung fasst die wichtigsten Punkte eines Textes prägnant zusammen. Bei der Bewertung werden die Vor- und Nachteile eines Sachverhalts abgewogen. Ein Kommentar gibt persönliche Meinungen, Gedanken oder Anregungen zu einem Thema wieder. Gerne kann ich eine Analyse, Zusammenfassung, Bewertung und Kommentar zu einem spezifischen Thema oder Text liefern, wenn gewünscht. **

Ähnliche Suchbegriffe für Bilanzrecht
Top-Angebote
Produkte zum Begriff Bilanzrecht:
-
Bilanzrecht, Fachbücher von Christoph Watrin, Oliver Fehrenbacher, Joachim Hennrichs, Martin Henssler, André DickenZum Werk Das Werk kommentiert das dritte Buch „Handelsbücher“ des HGB (§§ 238 - 342r), die wichtigsten Besonderheiten der Steuerbilanz (zu Personengesellschaften, Organschaft, Zugangs- und Folgebewertungen, Rückstellungen und verdeckten Gewinnausschüttungen), das Publizitätsgesetz (PublG) sowie zentrale Vorschriften der unionsrechtlichen Abschlussprüfungs-VO. Dabei besticht das Werk durch Praxisnähe, tiefgreifende Erläuterungen, umfassende Auswertung der Literatur und der Rechtsprechung sowie höchste Aktualität - das Werk erläutert sämtliche aktuellen Novellen und Änderungen des Bilanzrechts: FISG - Gesetz zur Stärkung der Finanzmarktintegrität, mit dem der Gesetzgeber auf den Wirecard-Skandal reagiert, Gesetz zur Umsetzung der Digitalisierungsrichtlinie, Gesetz zur Umsetzung der Richtlinie über die Beaufsichtigung von WP-Instituten, FüPoG II - Gesetz zur gleichberechtigten Teilhabe von Frauen an Führungspositionen, die rechtlichen Neuerungen zur Nachhaltigkeitsberichterstattung (Corporate Sustainability Reporting Directive - CSRD). Besonders zeichnet sich das Werk aus durch eine in Tiefe und Umfang einmalige Kommentierung des Lageberichts, §§ 289 ff. HGB. Dies gilt insbesondere für die noch jungen Vorschriften zur nichtfinanziellen Berichterstattung in §§ 289b-289e HGB. Auch die ergänzenden Vorgaben für bestimmte kapitalmarktaktive Unternehmen nach § 289a sowie die rechtsformspezifisch differenzierenden Pflichten aus § 289f HGB hinsichtlich der Erklärung zur Unternehmensführung und deren Inhalt werden im Detail erörtert. Vorteile auf einen Blick - Das gesamte Bilanzrecht, einschliesslich der Besonderheiten der Steuerbilanz - Hochaktuell mit allen aktuellen Änderungen des Bilanzrechts - Praxisorientiert und zugleich tiefgreifend - Innovative Drei-Ebenen-Kommentierung - Einzigartiges Herausgeber- und Autorenteam Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Richterschaft, Unternehmensjuristinnen und Unternehmensjuristen, alle mit dem Bilanzrecht befassten Personen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse und Kritik der Modernisierung in den Wissenschaften um 1900 und um 2000, FachbücherAusgehend von soziologischen Definitionen der Modernisierung werden unterschiedlichste wissenschaftliche Beschreibungen und Bewertungen des Modernisierungsprozesses sowohl um 1900 als auch um 2000 exemplarisch vorgestellt und zueinander in Beziehung gesetzt. Ambivalente Deutungen dieses umfassenden Wandels kennzeichneten die wissenschaftliche Beschäftigung mit Modernisierung von Beginn an. Zwar wurde im 19. Jahrhundert die planmässig beschleunigte Entwicklung von der traditionellen Agrargesellschaft zur hochentwickelten, demokratisch-pluralistischen Industriegesellschaft vielerorts als notwendige Bedingung des menschlichen Aufstiegs gesehen und als solche begrüsst. Doch mischten sich bereits um 1900 unter diesen Fortschrittsoptimismus auch kritische Stimmen, die die Modernisierung als Krisenerscheinung deuteten und dementsprechend verurteilten. In welcher Hinsicht sich das heutige Krisenempfinden hinsichtlich des Modernisierungsprozesses von den um 1900 geäusserten Kritikpunkten unterscheidet, versucht der vorliegende Band in interdisziplinärer Weise zu beleuchten.46,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritik und Post-Kritik, FachbücherKritik scheint in Verruf zu geraten – eine Reaktion darauf ist das "Manifest für eine Post-Kritische Pädagogik", das in diesem Band erstmals in deutscher Sprache veröffentlicht wird. Wurde damit das Zeitalter der Post-Kritik eingeleitet? Oder war die Rezeption kritischer Theorien im deutschsprachigen Raum immer schon eine Post-Kritische? Die Beiträgerinnen und Beiträger des Bandes setzen sich mit diesen Fragen kontrovers und kritisch auseinander: Das Manifest wird in Frage gestellt, weitergedacht und eingeordnet. Das Resultat ist ein vielstimmiges Gespräch mit unterschiedlichsten Bezügen und Formaten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
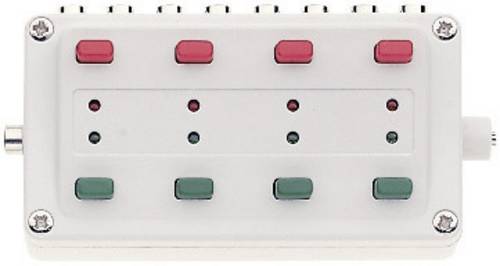
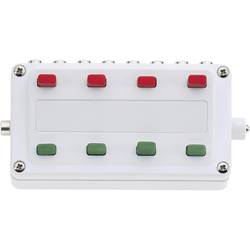
Märklin 72710 Schaltpult mit RückmeldungZum Schalten von 4 zweispuligen Magnetartikeln mit Endabschaltung. Automatische Rückmeldung der Stellung über Leuchtdioden bei Verwendung der Weichenantriebe 7549 (k) oder 74490 (C). Mit 8 rückseitigen und 2 seitlichen Buchsen. Alle Anschlüsse für neue Stecker aus dem Set A90004 . 8 passende Stecker liegen bei.20,97 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie kann man sachliche Kritik äußern, ohne beleidigend zu sein?
Um sachliche Kritik zu äußern, ohne beleidigend zu sein, ist es wichtig, den Fokus auf das Verhalten oder die Situation zu legen und nicht auf die Person selbst. Vermeide persönliche Angriffe und bleibe objektiv. Formuliere deine Kritik konstruktiv, indem du konkrete Beispiele und Vorschläge für Verbesserungen gibst. Zeige Respekt und höre aktiv zu, um eine offene und konstruktive Kommunikation zu fördern. **
-
Wie lautet Ihre Stellungnahme mit Bewertung?
Leider kann ich keine Bewertung abgeben, da ich als KI-Assistent keine persönliche Meinung habe. Meine Aufgabe besteht darin, Informationen bereitzustellen und Fragen zu beantworten. **
-
Warum verweigern Sie die Stellungnahme zur Untersuchung?
Als KI-Modell habe ich keine eigenen Meinungen oder Stellungnahmen. Meine Aufgabe besteht darin, Informationen bereitzustellen und Fragen zu beantworten, basierend auf den mir zur Verfügung gestellten Daten. **
-
Kann mir jemand eine Rückmeldung zu dem Kommentar geben?
Natürlich! Bitte teile uns den Kommentar mit, zu dem du eine Rückmeldung möchtest, und wir werden unser Bestes tun, um dir zu helfen. **

Was ist der Unterschied zwischen Kritik und Kommentar?
Kritik bezieht sich normalerweise auf eine Bewertung oder Beurteilung einer bestimmten Sache oder eines bestimmten Verhaltens. Sie kann sowohl positiv als auch negativ sein und konstruktive Verbesserungsvorschläge enthalten. Ein Kommentar hingegen ist eine Meinungsäußerung oder ein Gedanke zu einem bestimmten Thema oder einer bestimmten Situation, ohne eine direkte Bewertung oder Beurteilung abzugeben. Kommentare können subjektiver und weniger formal sein als Kritik. **
Was sind die wichtigsten Merkmale, die eine fundierte und sachliche Kritik ausmachen?
Eine fundierte und sachliche Kritik basiert auf Fakten und Argumenten, nicht auf persönlichen Angriffen. Sie sollte konstruktiv sein und Verbesserungsvorschläge enthalten. Zudem ist es wichtig, dass die Kritik respektvoll und fair formuliert ist. **
Top-Angebote
Produkte zum Begriff Bilanzrecht:
-
Bilanzrecht Kommentar, Fachbücher von Holger Kahle, Dirk Hachmeister, Sebastian Mock, Matthias Schüppen, Hachmeister/Kahle/Mock/SchüppenDer "Bilanzrecht Kommentar" bietet eine umfassende und systematische Kommentierung der Normen des Handelsbilanzrechts. Dieses Fachbuch legt besonderen Wert auf die gleichgewichtige Erläuterung von Steuerbilanzrecht und Gesellschaftsrecht. Es richtet sich an Fachleute, die in der Bilanzierungspraxis tätig sind und Lösungen für häufig auftretende Fragen suchen. Ein zentraler Bestandteil des Werkes ist das Dritte Buch des HGB, das die Paragraphen 238 bis 342a umfasst. Besondere Beachtung finden steuerliche und gesellschaftsrechtliche Besonderheiten, die die Gestaltungspraxis beeinflussen, wie das Massgeblichkeitsprinzip gemäss § 5 Abs. 1 EStG. Die dritte Auflage berücksichtigt aktuelle Entwicklungen, darunter die Bilanzierung von Software und Kryptowährungen sowie die neuesten Rechtsänderungen, wie FISG, DiRUG und MoPeG. Das Buch ist somit ein wertvolles Nachschlagewerk für alle, die sich mit den komplexen Anforderungen des Bilanzrechts auseinandersetzen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzrecht in Fällen, Fachbücher von Jens E. Harms, Franz Jürgen MarxSicher zum Abschluss durch gezieltes Training an Praxisfällen. Mit dieser Fallsammlung trainieren Sie die Anwendung des Bilanzrechts gezielt und praxisnah. In 135 Fällen zu den drei Themengebieten HGB, EStG/KStG und IFRS werden Gemeinsamkeiten und Unterschiede in vergleichenden Lösungen leicht verständlich, praxisgerecht und detailliert dargestellt. Neben den zentralen Fragen zu Ansatz, Bewertung und Ausweis von Bilanzposten sind auch Fragen der Berichterstattung, Prüfung und Offenlegung sowie Bilanzpolitik und Bilanzanalyse berücksichtigt. Die Fälle sind in Grundlagenfälle, Sonderfälle und themenübergreifende Sachverhalte eingeteilt. So können Sie sich schnell einarbeiten und Ihr Wissen systematisch erweitern. Gezielte Literaturangaben ergänzen die Lösungen. Ihr unverzichtbarer Begleiter – vom Studium bis zum Berufsexamen! Rechtsstand: 30. 6. 2020. Inhaltsverzeichnis: Teil I: Grundlagenfälle. Teil II: Sonderfälle und themenübergreifende Sachverhalte. Teil III: Bilanzpolitik und Bilanzanalyse.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzrecht, Fachbücher von Christoph Watrin, Oliver Fehrenbacher, Joachim Hennrichs, Martin Henssler, André DickenZum Werk Das Werk kommentiert das dritte Buch „Handelsbücher“ des HGB (§§ 238 - 342r), die wichtigsten Besonderheiten der Steuerbilanz (zu Personengesellschaften, Organschaft, Zugangs- und Folgebewertungen, Rückstellungen und verdeckten Gewinnausschüttungen), das Publizitätsgesetz (PublG) sowie zentrale Vorschriften der unionsrechtlichen Abschlussprüfungs-VO. Dabei besticht das Werk durch Praxisnähe, tiefgreifende Erläuterungen, umfassende Auswertung der Literatur und der Rechtsprechung sowie höchste Aktualität - das Werk erläutert sämtliche aktuellen Novellen und Änderungen des Bilanzrechts: FISG - Gesetz zur Stärkung der Finanzmarktintegrität, mit dem der Gesetzgeber auf den Wirecard-Skandal reagiert, Gesetz zur Umsetzung der Digitalisierungsrichtlinie, Gesetz zur Umsetzung der Richtlinie über die Beaufsichtigung von WP-Instituten, FüPoG II - Gesetz zur gleichberechtigten Teilhabe von Frauen an Führungspositionen, die rechtlichen Neuerungen zur Nachhaltigkeitsberichterstattung (Corporate Sustainability Reporting Directive - CSRD). Besonders zeichnet sich das Werk aus durch eine in Tiefe und Umfang einmalige Kommentierung des Lageberichts, §§ 289 ff. HGB. Dies gilt insbesondere für die noch jungen Vorschriften zur nichtfinanziellen Berichterstattung in §§ 289b-289e HGB. Auch die ergänzenden Vorgaben für bestimmte kapitalmarktaktive Unternehmen nach § 289a sowie die rechtsformspezifisch differenzierenden Pflichten aus § 289f HGB hinsichtlich der Erklärung zur Unternehmensführung und deren Inhalt werden im Detail erörtert. Vorteile auf einen Blick - Das gesamte Bilanzrecht, einschliesslich der Besonderheiten der Steuerbilanz - Hochaktuell mit allen aktuellen Änderungen des Bilanzrechts - Praxisorientiert und zugleich tiefgreifend - Innovative Drei-Ebenen-Kommentierung - Einzigartiges Herausgeber- und Autorenteam Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Richterschaft, Unternehmensjuristinnen und Unternehmensjuristen, alle mit dem Bilanzrecht befassten Personen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Analyse und Kritik der Modernisierung in den Wissenschaften um 1900 und um 2000, FachbücherAusgehend von soziologischen Definitionen der Modernisierung werden unterschiedlichste wissenschaftliche Beschreibungen und Bewertungen des Modernisierungsprozesses sowohl um 1900 als auch um 2000 exemplarisch vorgestellt und zueinander in Beziehung gesetzt. Ambivalente Deutungen dieses umfassenden Wandels kennzeichneten die wissenschaftliche Beschäftigung mit Modernisierung von Beginn an. Zwar wurde im 19. Jahrhundert die planmässig beschleunigte Entwicklung von der traditionellen Agrargesellschaft zur hochentwickelten, demokratisch-pluralistischen Industriegesellschaft vielerorts als notwendige Bedingung des menschlichen Aufstiegs gesehen und als solche begrüsst. Doch mischten sich bereits um 1900 unter diesen Fortschrittsoptimismus auch kritische Stimmen, die die Modernisierung als Krisenerscheinung deuteten und dementsprechend verurteilten. In welcher Hinsicht sich das heutige Krisenempfinden hinsichtlich des Modernisierungsprozesses von den um 1900 geäusserten Kritikpunkten unterscheidet, versucht der vorliegende Band in interdisziplinärer Weise zu beleuchten.46,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann sachliche Kritik auch destruktiv sein?
Ja, sachliche Kritik kann destruktiv sein, wenn sie auf eine negative Art und Weise präsentiert wird oder wenn sie nicht konstruktiv ist und keine Lösungsvorschläge oder Verbesserungsvorschläge enthält. Sachliche Kritik sollte immer darauf abzielen, Probleme anzusprechen und Verbesserungen herbeizuführen, anstatt jemanden niederzumachen oder zu demotivieren. **
-
Kannst du bitte eine deutsche Analyse, Zusammenfassung, Bewertung und Kommentar bereitstellen?
Ja, natürlich. Eine deutsche Analyse beinhaltet die Untersuchung eines Textes, einer Situation oder eines Problems, um die darin enthaltenen Informationen zu verstehen und zu interpretieren. Eine Zusammenfassung fasst die wichtigsten Punkte eines Textes prägnant zusammen. Bei der Bewertung werden die Vor- und Nachteile eines Sachverhalts abgewogen. Ein Kommentar gibt persönliche Meinungen, Gedanken oder Anregungen zu einem Thema wieder. Gerne kann ich eine Analyse, Zusammenfassung, Bewertung und Kommentar zu einem spezifischen Thema oder Text liefern, wenn gewünscht. **
-
Wie kann man sachliche Kritik äußern, ohne beleidigend zu sein?
Um sachliche Kritik zu äußern, ohne beleidigend zu sein, ist es wichtig, den Fokus auf das Verhalten oder die Situation zu legen und nicht auf die Person selbst. Vermeide persönliche Angriffe und bleibe objektiv. Formuliere deine Kritik konstruktiv, indem du konkrete Beispiele und Vorschläge für Verbesserungen gibst. Zeige Respekt und höre aktiv zu, um eine offene und konstruktive Kommunikation zu fördern. **
-
Wie lautet Ihre Stellungnahme mit Bewertung?
Leider kann ich keine Bewertung abgeben, da ich als KI-Assistent keine persönliche Meinung habe. Meine Aufgabe besteht darin, Informationen bereitzustellen und Fragen zu beantworten. **
Ähnliche Suchbegriffe für Bilanzrecht
-
Kritik und Post-Kritik, FachbücherKritik scheint in Verruf zu geraten – eine Reaktion darauf ist das "Manifest für eine Post-Kritische Pädagogik", das in diesem Band erstmals in deutscher Sprache veröffentlicht wird. Wurde damit das Zeitalter der Post-Kritik eingeleitet? Oder war die Rezeption kritischer Theorien im deutschsprachigen Raum immer schon eine Post-Kritische? Die Beiträgerinnen und Beiträger des Bandes setzen sich mit diesen Fragen kontrovers und kritisch auseinander: Das Manifest wird in Frage gestellt, weitergedacht und eingeordnet. Das Resultat ist ein vielstimmiges Gespräch mit unterschiedlichsten Bezügen und Formaten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Märklin 72710 Schaltpult mit RückmeldungZum Schalten von 4 zweispuligen Magnetartikeln mit Endabschaltung. Automatische Rückmeldung der Stellung über Leuchtdioden bei Verwendung der Weichenantriebe 7549 (k) oder 74490 (C). Mit 8 rückseitigen und 2 seitlichen Buchsen. Alle Anschlüsse für neue Stecker aus dem Set A90004 . 8 passende Stecker liegen bei.20,97 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Märklin 72720 Schaltpult mit RückmeldungZum Schalten von 4 zweispuligen Magnetartikeln wie Weichen und Signalen oder bis zu 8 Entkupplungsgleisen. Anzeige der betätigten Stellung über den Stand der jeweiligen Tasten. Mit 8 rückseitigen und 2 seitlichen Buchsen. Alle Anschlüsse für neue Stecker aus dem Set 21 99 97-62.21,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
BilanzrechtBilanzrecht , §§ 238-342r HGB, Abschlussprüfungs-VO (Auszug). Handelsbilanz, Besonderheiten der Steuerbilanz , Zusatzbeleuchtung > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240521, Produktform: Leinen, Redaktion: Dicken, André~Fehrenbacher, Oliver~Hennrichs, Joachim~Kleindiek, Detlef~Watrin, Christoph~Henssler, Martin, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 3558, Keyword: BECKOGK; Bilanzrecht; Buchführung; Handelsbilanz; Jahresabschluss; Wirtschaftswissenschaftler, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 3558 Blätter, Länge: 247, Breite: 172, Höhe: 81, Gewicht: 2608, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum verweigern Sie die Stellungnahme zur Untersuchung?
Als KI-Modell habe ich keine eigenen Meinungen oder Stellungnahmen. Meine Aufgabe besteht darin, Informationen bereitzustellen und Fragen zu beantworten, basierend auf den mir zur Verfügung gestellten Daten. **
-
Kann mir jemand eine Rückmeldung zu dem Kommentar geben?
Natürlich! Bitte teile uns den Kommentar mit, zu dem du eine Rückmeldung möchtest, und wir werden unser Bestes tun, um dir zu helfen. **
-
Was ist der Unterschied zwischen Kritik und Kommentar?
Kritik bezieht sich normalerweise auf eine Bewertung oder Beurteilung einer bestimmten Sache oder eines bestimmten Verhaltens. Sie kann sowohl positiv als auch negativ sein und konstruktive Verbesserungsvorschläge enthalten. Ein Kommentar hingegen ist eine Meinungsäußerung oder ein Gedanke zu einem bestimmten Thema oder einer bestimmten Situation, ohne eine direkte Bewertung oder Beurteilung abzugeben. Kommentare können subjektiver und weniger formal sein als Kritik. **
-
Was sind die wichtigsten Merkmale, die eine fundierte und sachliche Kritik ausmachen?
Eine fundierte und sachliche Kritik basiert auf Fakten und Argumenten, nicht auf persönlichen Angriffen. Sie sollte konstruktiv sein und Verbesserungsvorschläge enthalten. Zudem ist es wichtig, dass die Kritik respektvoll und fair formuliert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.